NPL Inversión en deuda inmobiliaria

Otra forma
de entrar en el
inmobiliario.

El inmueble es parte de la historia.
El punto de entrada es el crédito.

Capital en riesgo. Plazo y rentabilidad variables.

La perspectiva RentPrivé
Más allá de la fachada.Una operación que empieza en el análisis.
Activos reales. Decisiones propias.Descubre NPL

02 / Selección de operaciones

Empieza por
una operación.
No por una
promesa.

El activo, las cifras y las condiciones.
Todo empieza por conocer qué hay detrás.

Ver todas las operaciones
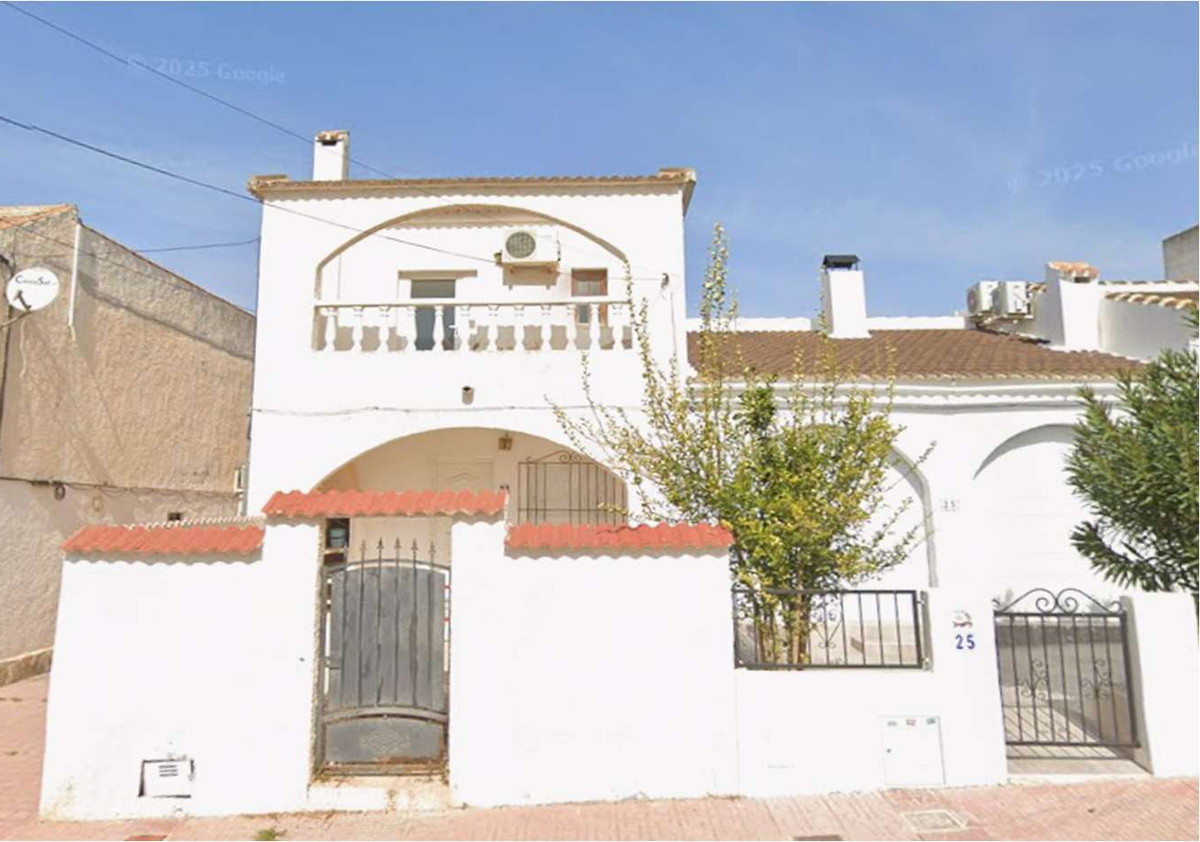
Inmueble asociado al crédito de Benijófar. Fotografía del catálogo, © Google.NPL
Benijófar© Google

Compra de deuda · Dúplex en Benijófar

ROI estimado de la operación

41,81%
SólidoNotableÓptimo
Compra de deuda
116.000 €
Deuda exigible
205.987 €
Valor de referencia
180.000 €
Plazo estimado
10 meses

Plazo incierto. Rentabilidad variable, dependiente del resultado del procedimiento.

Ver ficha de la operación
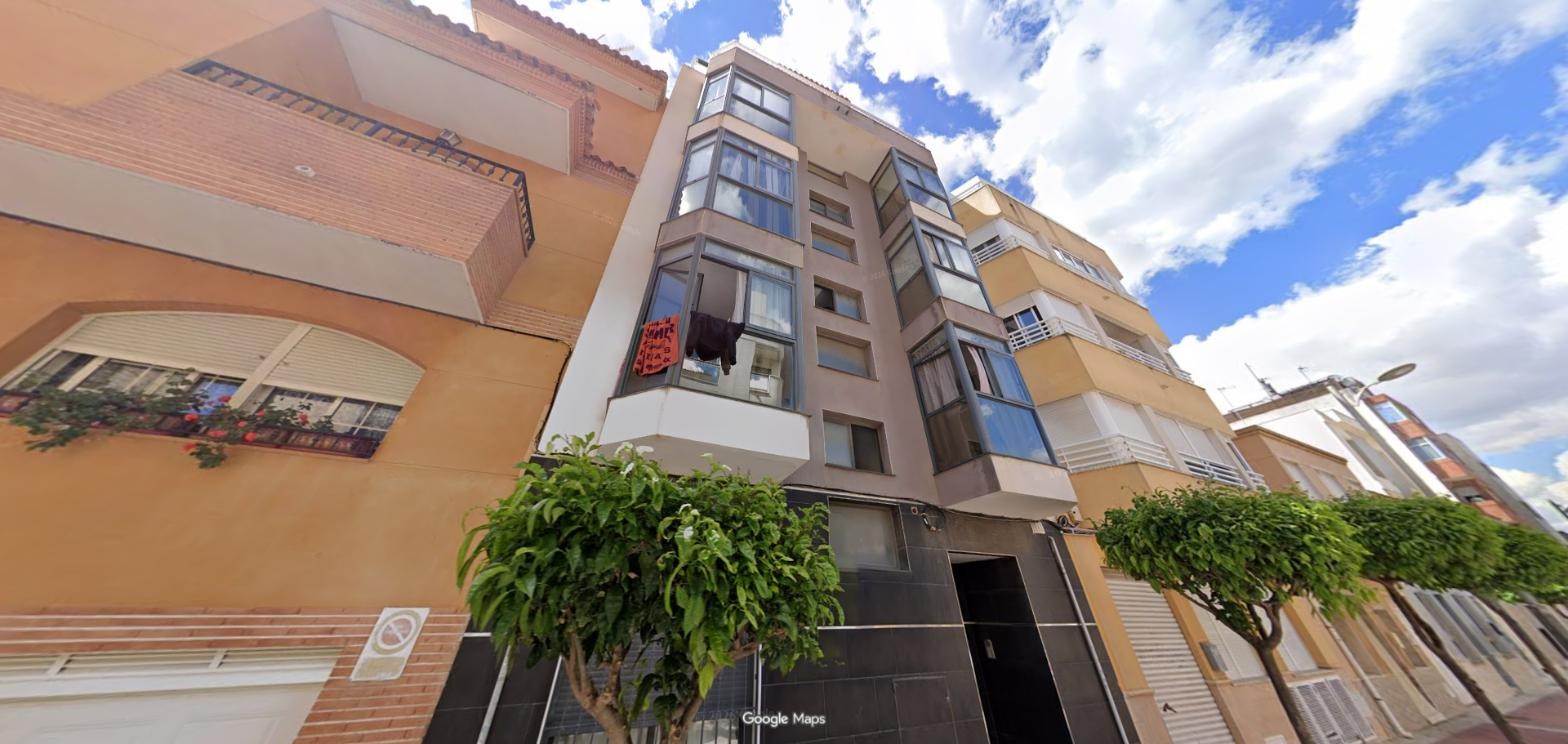
Inmueble del catálogo de la cartera de siete viviendas de Guardamar. © Google.NPL
Guardamar© Google

Compra de deuda · Cartera de 7 viviendas

ROI estimado de la operación

45,38%
SólidoNotableÓptimo
Compra de deuda
616.674 €
Deuda exigible
843.535 €
Valor de referencia
980.000 €
Plazo estimado
8 meses

Plazo incierto. Rentabilidad variable, dependiente del resultado del procedimiento.

Ver ficha de la operación
1–2 de 2

03 / NPL, sin rodeos

No compras la vivienda.
Compras el crédito.

NPL significa Non-Performing Loan: un préstamo con impagos relevantes o cuya devolución íntegra es improbable. Aquí hablamos de créditos con garantía inmobiliaria.

Una posición acreedora

El derecho de cobro,
con sus condiciones.

La compra del crédito te sitúa en la posición del acreedor en los términos de la cesión. No te entrega automáticamente la propiedad ni la posesión del inmueble.

Definición de NPL · Banco Central Europeo ↗
Dos personas revisando documentación inmobiliaria en una oficina

04 / Del interés a la decisión

El criterio también
forma parte de
la inversión.

No basta con mirar una rentabilidad. Antes de participar, necesitas entender el expediente completo.

  1. 01

    Conoce la operación.

    Revisa el crédito, el inmueble vinculado y el estado del procedimiento.

  2. 02

    Pon las cifras en contexto.

    Valora el precio de entrada, los costes, los plazos y los posibles escenarios.

  3. 03

    Decide con tus preguntas resueltas.

    Contrasta la documentación y las condiciones antes de comprometer capital.

Habla con RentPrivé

05 / Lo que también debes conocer

Un activo detrás.
El riesgo, delante.

La claridad no termina en el potencial de una operación. También está en reconocer lo que puede cambiar.

Capital

La recuperación puede ser parcial o nula. La garantía inmobiliaria no elimina el riesgo de pérdida.

Tiempo

Los plazos son estimaciones. La negociación o el procedimiento pueden prolongarse y generar costes.

Liquidez

Puede no ser posible salir cuando lo necesites. No hay una venta o recuperación inmediata asegurada.

Leer la advertencia de riesgo

06 / Antes de dar el paso

Buenas preguntas.
Respuestas claras.

Empieza por lo esencial.
Después, entra en cada expediente.

¿Todas las NPL tienen un inmueble como garantía?

No. NPL describe la situación del préstamo, no su garantía. Esta página se centra en operaciones de crédito con garantía inmobiliaria; debes comprobar las condiciones de cada ficha.

¿Comprar el crédito me convierte en propietario?

No. La cesión de un crédito no equivale a la compraventa del inmueble. La eventual adquisición de la propiedad requiere su propio proceso y no es un resultado automático.

¿El ROI de la ficha es anual o está garantizado?

Las fichas NPL muestran el ROI total estimado de la operación, no una tasa anual ni una rentabilidad garantizada. El resultado depende de la recuperación, los costes y las condiciones del expediente.

¿Cuándo puedo recuperar el capital?

No existe un plazo fijo asegurado. Los tiempos dependen de la negociación y del procedimiento. No debes asumir que podrás vender tu posición o recuperar el capital en una fecha determinada.

¿Qué documentación necesito revisar?

La del crédito y su cesión, las garantías y cargas, el estado del procedimiento, los costes previstos y los escenarios de recuperación. El alcance concreto se comprueba operación por operación.

07 / El siguiente paso es entenderlo

Tu próxima decisión.
Con toda la perspectiva.

Explora una operación o cuéntanos qué necesitas aclarar.